

最近になって世界的に金利の急騰が話題になっています。金利は金の価格変動要因です。その解説を行います。
この記事の要約
今回の記事では、世界的な金利急騰の背景と金価格への影響について解説。
- 米金利急騰の原因は中国による米国債の売却って本当?
- コロナ禍における金融緩和と国債の償還期限問題とは?
- 金利急騰の原因と金価格への実際の影響とは?
では、始めましょう。
米金利急騰の原因は本当に中国?
以前、金利の急騰は中国政府による米国債の売却と説明しました。
その中国は10月1日から国慶節のため1週間のお休みで、これと同時に米国債利回りが反転し始めています。
これをよくよく考えると、中国一国の問題ではないように思われます。
この金利上昇が世界的な問題と考えた場合、キーワードになるのが国債の償還期限です。
今年はコロナ禍に伴う大規模な金融緩和が開始されてから7年目に当たることがキーポイントになります。
国債の償還期限問題とは?
下記は青線が政策金利、シルバーの線がFRB(連邦準備制度理事会)のバランスシート、つまり金融緩和量の推移になります。
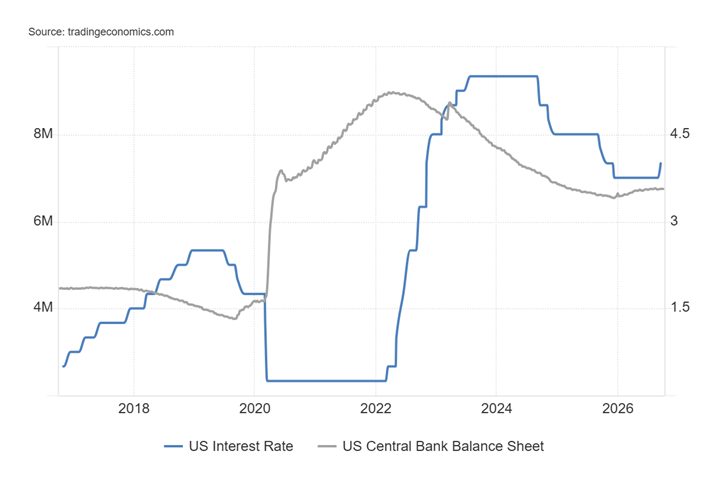
2020年からのコロナ禍で金利がゼロになり金融緩和は過去最大、そのピークは2022年初頭でした。
この際に主に発行されたのは長期債でした。
例えば2年債を2020年に発行すれば満期は2021年になります。
この時にはまだ借り換えをすることによって緩和の拡大を図っていたことが上記のグラフでわかります。
2022年は3年債の満期でしたが、これも借り換えで対応できました。
ところが、コロナ禍から5年たった2024年、満期を迎えた5年債の借り換えは不可能でした。
なぜなら、金融緩和の量(シルバーの線)が減っているので、満期を迎えると自動的に現金に変換を行っていたことになります。
そして今年はコロナ禍の金融緩和から7年、つまり米国債7年物が償還を迎えています。
しかし、こちらも今は金融緩和を減らしているので再購入ができない状態です。
すなわち、そのまま市場に現金を還付していることが金利高騰の原因ではないかと考えられます。
急騰するフランス国債
フランス国債が急騰していることが9月末の週に明らかになりました。
下記は青線がフランス国債、緑線がドイツ国債の利回りです。
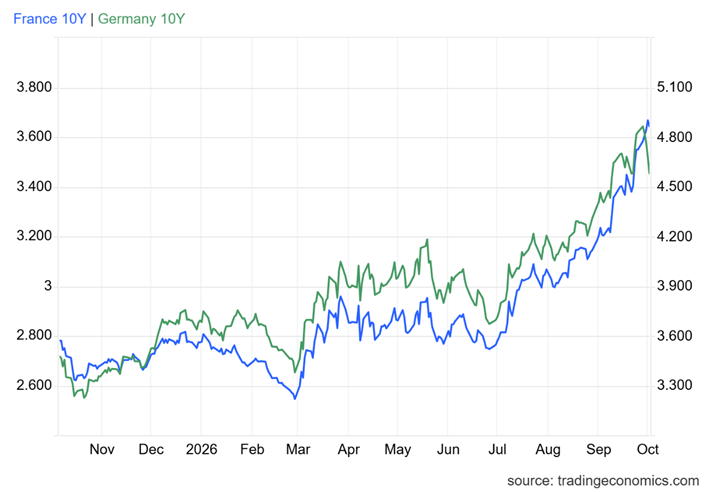
常に利回りが下だったフランス国債が先週ドイツを上回りました。
フランスの財政危機と騒がれていますが、そんな単純な話ではありません。
通常、先進国の国債は10年債が基準金利ですが、フランスの場合は最大の発行期間が7年になります。
つまりコロナ禍で7年債を最大量発行して、その満期が2026年に到達したのです。
ここでもう一度国債を乗り換えればよいのですが、インフレが加速してしまうので、そのまま現金として国内に還流させたということになります。
この7年債の回収は2026年いっぱい行われると推測されます。
クリスマス前までは金利が高い可能性が高いと想定できるでしょう。
金利高でも実は金には有利?
金利高は、金にとってはネガティブな要因です。
しかし、同じことが言える株式市場では、株価が最高値を更新している最中になります。
なぜ株式市場では金利もドルも高い状態でも高値近辺が続くのかといえば、実質金利が去年よりも安いからです。
実質金利とは、名目の金利から実際の物価上昇を含めた金利を指します。
現在、アメリカの政策金利4.0%に対してインフレ率は3.4%。
去年の同じ時期は政策金利4.25%に対してインフレ率は2.9%でした。
今年の政策金利−インフレ率が0.6%なのに対して、去年は1.35%と去年よりも実質金利は安くなっています。
つまり名目の金利は去年より高いけれど、実質金利の安さが株式市場に反映されているのです。
金はその反映が遅れていると考えられます。
現在は年間比で8%高程度ですが、これが徐々に訂正されていくことになるでしょう。
この記事のまとめ
以上、コロナ禍は史上最大規模の金融緩和でした。
中国だけではなく、世界中の国が米国債を購入することによって世界経済を支えました。
今までは、各国の中央銀行は満期を迎えた米国債を再購入することによって金利の高騰を抑えていました。
しかし、今は市場最大規模の金融緩和がインフレを生み出している状態です。
金融緩和を引っ込めなければならず、債権の借り換えができないことになります。
つまり満期の債券を売却することによって、金利が高騰し債券価格が下落している原因になっているのです。
ただし、名目金利は去年より高くても、実質金利は去年よりも安いのが実情です。
株価高騰の理由は、おそらくその余った米ドルを株価に投資しているのでしょう。
おって金価格にもこの有利な状況が反映されるものと考えられます。
という内容の記事でした。