

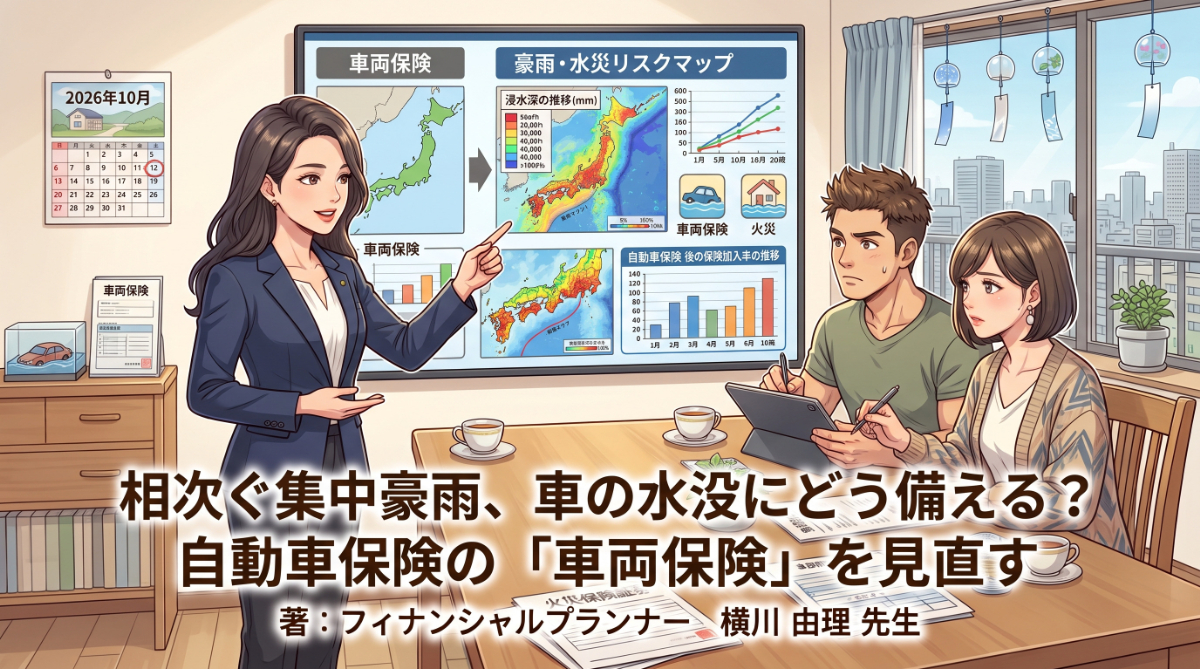
今年も各地で、集中豪雨による被害が相次いでいます。
千葉県での大雨に続き、石川県、富山県でも大雨となり、道路の冠水や住宅への浸水だけでなく、自動車が水没する被害も発生しています。
「もし、自分の車が水没したら、自動車保険は使えるの?」
このような疑問を持った方も多いのではないでしょうか。
結論からいうと、台風や集中豪雨、洪水などによって車が水没した場合、任意の自動車保険に車両保険を付けていれば、補償の対象となるのが一般的です。
ただし、車両保険には種類があり、補償される範囲が異なります。また、同じ「水没」でも、原因によって補償されるかどうかが変わります。
自動車保険には「自賠責」と「任意保険」がある
まず、自動車保険には、大きく分けて自賠責保険と任意の自動車保険があります。
自賠責保険は、すべての自動車に加入が義務付けられている保険で、交通事故によって他人を死傷させた場合の損害を補償します。そのため、自分の車が事故で壊れた場合や、大雨で水没した場合、自賠責保険では補償されません。
一方、任意の自動車保険では、対人・対物賠償、自分や同乗者のけが、自分の車の損害など、必要な補償を組み合わせて契約します。今回のような大雨による車の水没で重要になるのが「車両保険」です。つまり、車に保険を掛けているのか、掛けていないのかが、分かれ道です。
車両保険とは?
車両保険は、自分の車が事故や災害などによって損害を受けた場合に、その修理費などを補償する保険です。
事故だけでなく、台風、集中豪雨・洪水、高潮、火災・爆発、盗難、飛来物による損害なども補償の対象となります。
今回のように、集中豪雨で道路が冠水し、車が水没した場合には、車両保険から保険金が支払われます。
一般型とエコノミー型、何が違う?
車両保険には、幅広く補償する「一般型」と、補償範囲を限定して保険料を抑えた「エコノミー型」などがあります。ここで覚えておきたいのが、エコノミー型でも、大雨や洪水による水没は補償されるのが一般的だということ。
一方で、エコノミー型では、一般型で補償される一部の事故が対象外となります。
たとえば、エコノミー型では、動物との衝突、電柱などへの単独事故、転覆・墜落などは補償されません。
水没に備えるのなら、どちらのタイプでも大丈夫。「単独事故などは自己負担する代わりに、台風や洪水などの自然災害には備えたい」という考え方なら、エコノミー型も選択肢になりえます。ただし、補償内容は保険会社や商品によって異なるため、きちんと確認をしましょう。
同じ「水没」でも、地震・津波は別
もう一つ注意したいのが、水没した原因です。
集中豪雨による洪水で車が水没では、車両保険の補償対象となりますが、地震によって津波が発生し、車が水没した場合には、車両保険では補償されません。地震の特約が必要になります。
同じ「水没」であっても、何が原因なのかによって保険の扱いが変わることを覚えておきましょう。
保険料が上がる今こそ、車両保険を見直す
自動車保険の保険料が上昇するなか、少しでも保険料を抑えたいと考える人も多いでしょう。その際に大切なのは、単純に補償を削るのではなく、「何を保険で備え、何を自己負担するのか」を考えることが大切です。
「単独事故まで幅広く補償してほしい」なら一般型。
「単独事故などは自己負担するけど、台風や洪水など大きな自然災害には備えたい」ならエコノミー型。というように、自分の考え方に合った補償を選びましょう。
自動車保険を一度、確認してみましょう
自動車保険の補償内容をこの機会に、下記の補償を確認しておきましょう。
- 車両保険を付けているか
- 付けているなら、一般型かエコノミー型か
- 車両保険金額はいくらか
- 免責金額はいくらか
- 地震・噴火・津波による損害の特約を付けているか などです。
「自動車保険に入っている」だけでは、自分の車がどんな場合でも補償されるわけではありません。大切なのは、「何が起きたときに、どこまで補償されるのか」を知っておくこと。
そして、災害から守るのは車だけではありません。自宅に保管している金や宝石などの貴重品についても、いざというときにどう守るのか、保管場所や保険の補償内容を一度確認しておきたいものです。
使っていない金や宝石をお持ちなら、「いざというときのために」と保管し続けるだけでなく、今の自分にとって本当に必要な資産なのかを考えてみることも、災害の備えるひとつの考え方になるでしょう。